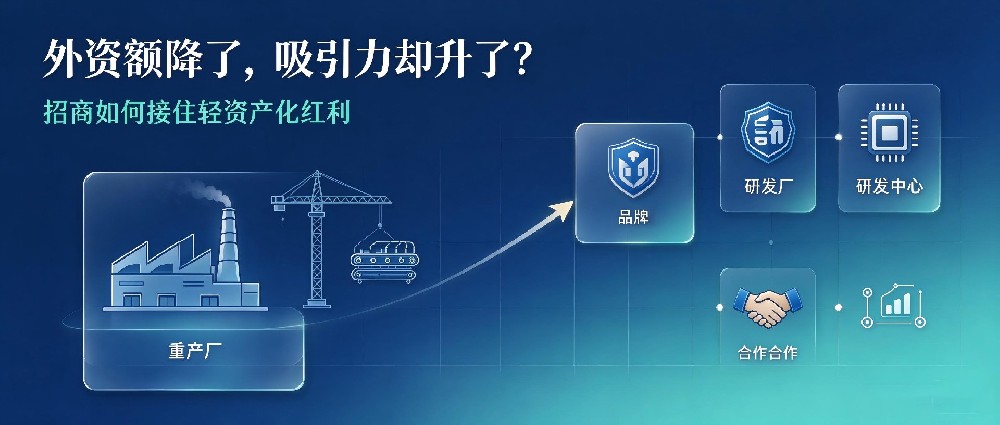
商务部2026年1-8月的吸收外资数据呈现出一组耐人寻味的“剪刀差”:全国新设立外商投资企业42582家,同比微增0.3%;但实际使用外资金额4799.5亿元人民币,同比下降5.3%。若仅以资金规模衡量,很容易得出“外资吸引力下降”的结论。但穿透数据表层,真正发生的是一场外资在华投资逻辑的重构——跨国企业正逐步告别传统的重资产建厂模式,转向品牌授权、技术合作、研发共生、供应链协同等轻资产路径,看似变少的资金背后,是更高附加值的产业环节、更深层次的市场绑定,外资的“含金量”反而在提升。
从“权宜之计”到“主动战略”:轻资产化阶段跃迁
20世纪八九十年代,第一批进入中国的跨国企业就曾以技术许可、品牌授权的方式试水市场,最典型的如康明斯1981年以许可证方式在重庆生产发动机,1986年与东风汽车签订许可证合作协议,通过输出技术标准而非直接建厂完成初步布局。但在当时,轻资产更多是一种过渡性策略,外资最终的目标依然是走向合资建厂、重资产落地。
当下的轻资产化则是完全不同的战略选择。它不再是进入市场的铺垫,而是跨国企业在华深耕的形态:企业主动将制造、物业等重资产环节剥离给本土合作伙伴,自身聚焦于品牌运营、技术研发、标准制定、供应链管理等高附加值的轻资产环节,以资产回报率最大化为核心目标。
这种转变最直接的体现,就是外资产业结构的持续偏移。截至2025年底,北京、上海两地的外资研发中心分别达到332家和647家,且仍在快速增长。这些机构几乎不涉及厂房、生产线等重资产投入,却承载着外资在中国市场最核心的价值创造功能。
为什么重资产模式正在失宠
外资轻资产化趋势的形成,是市场环境、成本结构与战略定位共同作用的必然。
首先是本土产业配套能力的成熟,消解了重资产建厂的必要性。改革以来,经过四十多年的产业积累,中国已经拥有全球最完整的工业体系和最具竞争力的制造产业链,在新能源汽车、电子信息、高端装备等领域,本土零部件配套率、制造工艺水平已经达到国际一流水准。对跨国企业而言,与其投入巨资自建工厂,不如通过品牌授权、技术标准输出,与本土制造企业合作,既能够快速获得产能,又能规避固定资产投资的沉没风险。
汽车行业的转型最具代表性。过去豪华品牌入华必须建立合资整车厂,从冲压到总装全线布局;而如今奥迪与上汽集团联合开发智能数字平台,捷豹路虎与奇瑞合作复活神行者品牌,外资方更多输出品牌资产、全球渠道和整车定义,制造环节则充分依托本土成熟的新能源产业链。
其次是全球投资回报逻辑的重构,倒逼企业降低资产密度。近年来全球跨境直接投资整体处于下行周期,地缘政治波动、供应链重构等因素加剧了市场不确定性,跨国企业的全球投资策略普遍从“扩张优先”转向“效率优先”。轻资产模式资金占用少、调整成本低,能够更快响应市场变化,实现更高的资本周转率。
2025年全国新设立外商投资企业增长19.1%,但实际使用金额下降9.5%——大量涌入的是中小型、服务型、技术型外资企业,它们不需要大规模的厂房设备投入,仅凭技术、品牌、团队就能开展业务。这些企业单体资金规模不大,但数量多、活力强,代表着未来外资增长的新形态。
最后是战略重心从“增量抢占”转向“存量深耕”,轻资产更适配内源扩张。经过多年布局,主要跨国企业基本都已完成在中国的初步网络覆盖,下一步的增长不再依赖新建工厂的外延式扩张,而是来自现有业务的深度挖潜。所以企业追加投资大多流向研发升级、数字化转型、服务拓展等轻资产领域,而非新增产能。
存量外资的利润再投资,正在成为稳外资的核心抓手。不少跨国企业将在华获得的利润直接用于本土业务升级,甚至通过发行熊猫债等方式拓展资金渠道,用内生增长替代外部注资。这种模式下,外资的增长不体现为大额资金的跨境流入,而是体现为存量资产的价值增值和功能深化。
行业差异化实践
不同行业的轻资产化路径各有不同,但其本质都是将自身核心能力与本土资源结合,用最轻的资产实现最深的绑定。
汽车行业走在了轻资产转型的最前沿,呈现出“反向技术合作”的新特征。在新能源转型背景下,中国在电动化、智能化领域的技术优势开始凸显,外资开始用品牌和全球市场资源兑换本土技术能力。对跨国车企而言,这意味着不再需要投入巨资建设电动化工厂和研发团队,通过品牌授权和技术合作就能快速切入中国新能源赛道,资产回报率大幅提升。
医药行业的轻资产化则围绕“研发授权+临床合作”展开。创新药研发周期长、风险高,全链条重资产投入的模式越来越难以为继。跨国药企开始更多通过专利授权、联合开发的方式布局中国市场,借助本土临床资源和研发效率降低成本。这种模式下,企业不需要建设大规模的生产基地和研发中心,通过资产授权就能实现市场渗透。
消费与服务业的轻资产化,核心是“品牌输出+运营赋能”。如今外资零售、环保服务等企业入华,更多转向品牌授权、管理输出的模式。企业不再持有大量固定资产,而是依靠品牌影响力、标准化运营体系和供应链管理能力获取收益,资产效率显著提升。
招商认知从“引资金”到“引能力”转型
外资轻资产化趋势,对传统的地方招商模式提出了直接挑战。过去招商核心是吸引重资产项目落地,用短期的政策优惠换取长期的固定资产投资和就业。但轻资产项目往往固定资产投入少、资金到账规模小,用传统的“引资额”考核标准来看似乎“不划算”,但它们带来的技术溢出、品牌带动、产业升级价值,却远非单纯的资金投入可比。
这就要求招商必须建立新的价值评判体系。上海静安的转型颇具代表性:当地推动外资总部从传统的“销售高地”向“创新策源地”升级,发布专项举措支持外资企业落地研发中心、创新基地,娇韵诗、多特瑞、赛诺菲等头部外企同步启动总部升级方案。这些升级项目没有大规模的厂房建设,却能带来更高附加值的税收贡献和产业带动效应,本质是从“引工厂”转向“引功能”。
对于更多地方而言,想要接住外资轻资产化的红利,招商工作要完成三个关键转向关键要完成三个转变:
一是跳出规模崇拜,重构价值评判标准。不再单一以固定资产投资额、引资到账额论英雄,将技术溢出、品牌带动、产业升级效应纳入考核体系,给轻资产项目公平的政策待遇。
二是从政策招商转向场景招商。不再靠土地、税收补贴拼抢项目,而是通过开放应用场景、对接本土产业链、搭建公共技术平台,为技术型、服务型外资提供落地土壤,用市场机会换产业价值。
三是从硬件配套转向软件赋能。把服务重心从厂房建设、土地平整转向知识产权保护、高端人才供给、商事便利化优化,匹配轻资产外资对制度环境和创新生态的核心需求。
外资轻资产化不是中国吸引力下降的信号,恰恰相反,它是中国产业发展到更高阶段的必然产物。对招商工作而言,这意味着一个旧时代的结束和一个新时代的开启。拼土地、拼优惠的粗放式招商已经走到尽头,围绕产业生态、创新场景、服务品质的精细化竞争正在成为主流。看懂外资轻资产化背后的深层逻辑,及时调整招商的坐标系,才能在新一轮的外资格局调整中抢占先机。
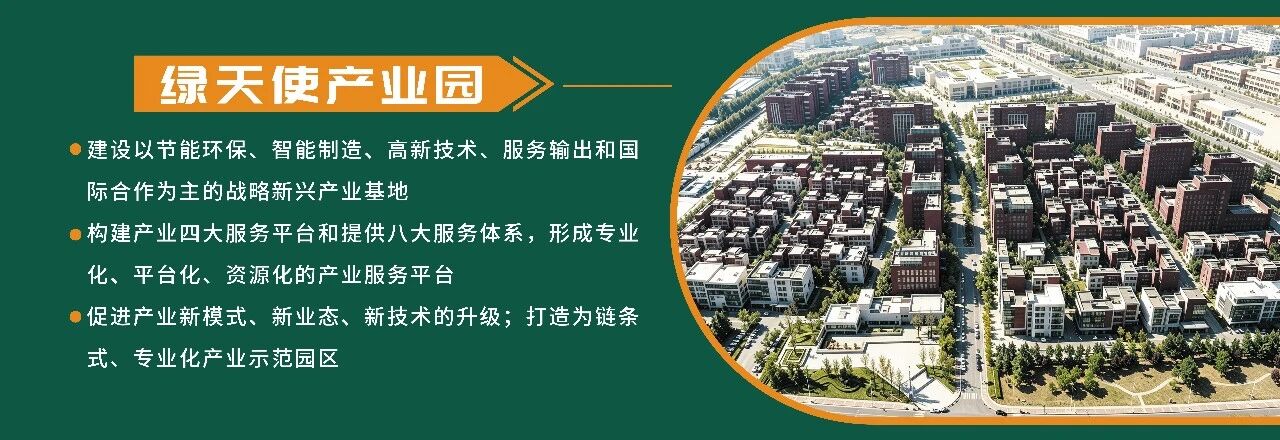
绿天使集团是中国领先的专注于服务战略新兴领域,为快速成长的科技企业提供专业化产业升级服务的机构。以孵化基地为支点,调动、整合各方资源,为创业者打造一个环境优良的创业生态圈。绿天使集团目前已运营20个创业园区和26个产业园区,成立3支产业专项投资基金,孵化企业3000余家,已投资企业70余家。通过在相关领域不断深耕,绿天使集团逐步形成以孵化+投资+加速+辅导上市的特色运营模式,打造链条式、专业化、行业集聚的产业示范园区。促进产业新模式、新业态、新技术的升级,推动战略新兴产业的快速发展,提升相关行业的产业化、科技化、国际化,助力行业整合,促进产业升级,形成生态共享的产业集群。